随着房地产行业进入深度调整期,传统的“拿地—开发—销售”模式面临巨大挑战。对于具备施工能力和资金实力的建工投资类企业而言,地产前融业务既是延伸产业链、获取投资回报的途径,也伴随着较高的市场风险。正略咨询基于多年服务建工与地产企业的经验,为建工投资类企业如何稳健、合规、高效地开展地产前融业务提供策略建议。
一、正确定位:从“施工方”向“投资+服务”转变
建工投资类企业开展前融业务,首先要明确自身角色。不同于纯金融机构,建工企业的核心优势在于对工程建设的深刻理解、对项目成本的把控能力以及产业链资源整合能力。因此,前融业务不应沦为简单的“明股实债”资金提供方,而应定位于“投资+代建/施工”的综合服务商。在获取投资收益的锁定施工总包业务,形成“股权投资+EPC+供应链”的联动模式,提升整体项目利润率。
二、优选项目:聚焦核心城市与优质合作伙伴
前融业务的风险很大程度上源于项目选择。建工投资类企业应建立严格的项目筛选标准:
- 区域聚焦:优选一二线城市及都市圈核心地块,避开库存高企、去化缓慢的三四线城市。
- 主体评估:重点关注合作方的财务状况、过往项目交付记录及操盘能力。优先选择具有良好品牌信誉、稳健经营的房企,或具备区域深耕优势的中小房企。对项目自身现金流进行压力测试,确保在销售不及预期时仍能通过降价、调整规划等方式实现资金回流。
- 项目条件:要求项目用地性质清晰、权属干净,规划条件明确,且具备快速开工和预售的条件。
三、模式创新:灵活设计交易结构,平衡风险与收益
基于正略咨询的实践,建工投资类企业可采纳以下前融模式:
- 股权合作+EPC模式:以联合体形式参与土地获取或项目公司股权收购,既获得股东身份,又通过EPC合同锁定施工利润。股权层面可设置优先劣后结构,建工企业作为优先级或中间级,享受固定收益+超额分成。
- 债权+代建模式:向项目公司提供委托贷款或股东借款,同时输出代建管理服务,收取资金利息+代建管理费。该模式对房企资质要求相对宽松,但需注意抵押担保措施的落实(如土地使用权抵押、在建工程抵押、股权质押等)。
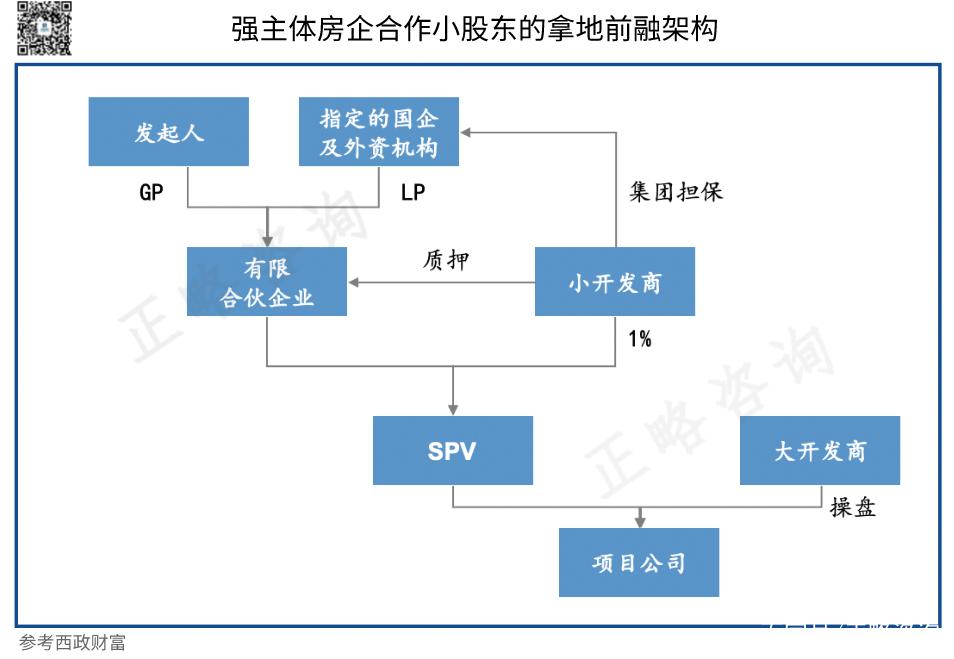
- 基金化运作模式:联合金融机构发起设立地产基金,建工企业作为基金LP或GP,参与项目投资决策,并优先获取施工总包权。该模式可放大资金杠杆,但需满足监管合规要求,如不得承诺保底收益、不得开展“明股实债”等。
无论采用何种模式,均需设置清晰的退出路径(如项目销售回款、股权回购、资产证券化等)和风险缓释措施(如对赌条款、优先受偿权、股东无限连带担保等)。
四、强化风控:构建全周期风险管理体系
建工投资类企业必须建立覆盖“投前—投中—投后”的全流程风控体系:
- 投前尽调:重点核实项目地块的法律状态、周边竞品价格、目标客户购买力、开发成本估算及现金流测算。尤其要关注合作方隐性债务和表外负债。
- 投中监控:设立共管账户,对项目资金实行封闭管理,确保资金用于项目建设,防止挪用。派驻董事或财务管理人员,参与项目重大决策(如销售定价、成本变更、利润分配)。与施工方建立定期巡检机制,监控工程进度和质量。
- 投后管理:动态跟踪销售去化率和回款进度,当指标偏离预期时及时启动预警(如调整销售策略、追加担保、行使退出权利)。做好法律文件准备,确保一旦发生风险,能迅速通过诉讼或仲裁实现权利。
正略咨询建议,建工企业应在企业内部建立专门的房地产投资风控团队,或引入外部专业机构进行第三方评估,避免因信息不对称导致决策失误。
五、展望未来:在行业出清中寻找结构性机会
尽管当前房地产市场仍处于调整期,但政策层面已释放积极信号,行业出清后市场将更加规范。建工投资类企业应把握以下趋势:
- 把握“三大工程”(保障性住房、城中村改造、“平急两用”公共基础设施)带来的前融机会,发挥自身在工程建设和成本控制方面的优势,积极参与政府主导的片区开发和城市更新项目。
- 关注不良资产盘活领域,凭借工程经验识别被低估的项目,通过债务重组、破产重整等方式介入,获取超额收益。
- 推动标准化和数字化管理,建立前融业务的项目评价模型和风险预警系统,降低对人的依赖,提高决策效率。
正略咨询认为,地产前融业务对于建工投资类企业而言是一把“双刃剑”。只有坚守专业投研能力、创新业务模式、严控内生风险,才能在不確定的市场环境中实现投资回报与主营业务的协同增长。正略咨询也将持续关注行业动向,为企业提供从战略规划、项目筛选、交易结构设计到投后管理的全程咨询服务,助力企业行稳致远。